

مقدمه
فناوری هوش مصنوعی (AI) به سرعت در حال دگرگون کردن جنبههای مختلف زندگی بشر است. از خودروهای خودران که حمل و نقل را متحول میسازند، تا رباتهای جراح که دقت عمل را در اتاق عمل افزایش میدهند، و از الگوریتمهای بانکی که تصمیمگیریهای مالی را هدایت میکنند، تا سامانههای قضایی هوشمند که به روند دادرسی سرعت میبخشند؛ همگی نشاندهنده گستردگی و عمق نفوذ این فناوری هستند. با این حال، همانطور که این فناوری نویدبخش پیشرفت و تسهیل امور است، پتانسیل ایجاد خسارات جبرانناپذیر را نیز در خود دارد. زمانی که یک سیستم هوش مصنوعی، به دلیل نقص در طراحی، خطا در عملکرد، یا حتی یادگیری نامناسب، منجر به ورود زیان به اشخاص یا اموال گردد، مسئله مسئولیت مدنی مطرح میشود. اما پیچیدگی ذات این سیستمها، اعم از خودمختاری، قابلیت یادگیری، و ماهیت "جعبه سیاه" بسیاری از الگوریتمها، چالشهای جدی را برای اعمال قواعد سنتی مسئولیت مدنی ایجاد میکند. در نظامهای حقوقی کنونی، مبانی مسئولیت مدنی عمدتاً بر پایه مفاهیمی چون تقصیر (خطا)، سببیت (ارتباط مستقیم بین فعل و ضرر) و در برخی موارد، خطر (مسئولیت بدون خطا) بنا شده است. اکنون این پرسش اساسی مطرح است که چگونه میتوان این مفاهیم را در مورد خسارات ناشی از اعمال سامانههایی اعمال کرد که فاقد اراده انسانی، شعور، و درک اخلاقی هستند، و تصمیماتشان غالباً محصول فرآیندهای پیچیدهای است که درک کامل آن برای انسان دشوار است؟
اهمیت و ضرورت پژوهش
با توجه به رشد تصاعدی کاربرد هوش مصنوعی و افزایش احتمال بروز حوادث و خسارات ناشی از آن، ضرورت بازنگری و تطبیق چارچوبهای حقوقی موجود، بهویژه در حوزه مسئولیت مدنی، امری حیاتی است. نظام حقوقی باید بتواند ضمن تضمین جبران خسارات زیاندیدگان، محیطی امن و قابل پیشبینی برای توسعه و بهکارگیری فناوری هوش مصنوعی فراهم آورد. این پژوهش با بررسی عمیق چالشهای موجود و ارائه راهکارهای حقوقی، تلاش دارد تا به این ضرورت پاسخ گوید. عدم وجود چارچوبهای حقوقی شفاف و مناسب میتواند منجر به ایجاد عدم اطمینان قضایی، ابهام در تعیین مسئولیت، و در نهایت، دشواری در جبران خسارات شود که این امر خود مانعی برای پذیرش و توسعه فناوریهای نوین خواهد بود.
اهداف پژوهش
اهداف اصلی این پژوهش عبارتند از:
شناسایی و تحلیل مبانی مفهومی هوش مصنوعی و نسبت آن با اصول بنیادین مسئولیت مدنی.
تبیین چالشهای حقوقی ناشی از انتساب خسارت در سامانههای هوشمند و خودمختار.
ارائه تحلیلی تطبیقی از رویکردهای حقوقی ایران، اتحادیه اروپا و ایالات متحده در قبال مسئولیت مدنی هوش مصنوعی.
بررسی نقش بیمه در توزیع ریسک و جبران خسارات ناشی از هوش مصنوعی.
ارائه راهکارهایی برای بهبود و توسعه چارچوبهای حقوقی مسئولیت مدنی در عصر هوش مصنوعی.
روش تحقیق
این پژوهش با استفاده از روش توصیفی-تحلیلی انجام شده است. گردآوری اطلاعات از طریق مطالعه کتب، مقالات علمی، گزارشها و اسناد حقوقی مرتبط با هوش مصنوعی و مسئولیت مدنی صورت گرفته است. سپس، مفاهیم و مبانی حقوقی تحلیل و با استفاده از رویکرد تطبیقی، قوانین و رویههای حقوقی کشورهای مختلف مورد بررسی قرار گرفته است.
ساختار پژوهش
این پژوهش در شش بخش اصلی تنظیم شده است. بخش اول به کلیات و مقدمات پژوهش اختصاص دارد. بخش دوم به مبانی مفهومی هوش مصنوعی و نسبت آن با مسئولیت مدنی میپردازد. در بخش سوم، چالشهای انتساب خسارت در سامانههای هوشمند تحلیل میشود. بخش چهارم به تحلیل تطبیقی رویکردهای حقوقی ایران، اتحادیه اروپا و ایالات متحده میپردازد. بخش پنجم نقش بیمه و توزیع ریسک را بررسی میکند و در نهایت، بخش ششم نتیجهگیری و پیشنهادات پژوهش را ارائه میدهد.
مبانی مفهومی هوش مصنوعی و نسبت آن با مسئولیت مدنی
تعریف و انواع هوش مصنوعی
هوش مصنوعی (Artificial Intelligence - AI) شاخهای از علوم کامپیوتر است که به توسعه سیستمهایی میپردازد که قادر به انجام وظایفی هستند که به طور معمول به هوش انسانی نیاز دارند، مانند یادگیری، حل مسئله، درک زبان طبیعی، تشخیص تصویر و تصمیمگیری. تعریف دقیقی که مورد توافق همگان باشد برای هوش مصنوعی وجود ندارد، اما عموماً به توانایی ماشینها در شبیهسازی یا تقلید عملکردهای شناختی انسانی اشاره دارد. طبقهبندیهای مختلفی از هوش مصنوعی ارائه شده است که مهمترین آنها به شرح زیر است:
هوش مصنوعی ضعیف (Narrow AI)
این نوع هوش مصنوعی برای انجام یک وظیفه خاص یا مجموعه محدودی از وظایف طراحی شده است. اکثر سیستمهای هوش مصنوعی که امروزه در دسترس هستند، از این دسته محسوب میشوند. مثالهایی از هوش مصنوعی ضعیف شامل دستیارهای صوتی (مانند سیری و الکسا)، سیستمهای توصیهگر (مانند نتفلیکس و آمازون)، نرمافزارهای تشخیص چهره، و خودروهای خودران (در سطوح پایینتر) است. این سیستمها در حوزه تخصصی خود بسیار قدرتمند هستند، اما توانایی تعمیم دانش یا مهارت خود به حوزههای دیگر را ندارند.
هوش مصنوعی قوی (General AI)
هوش مصنوعی قوی، که گاهی اوقات به آن هوش مصنوعی عمومی (AGI) نیز گفته میشود، به سیستمی اطلاق میگردد که دارای قابلیتهای شناختی مشابه با انسان باشد. این سیستمها قادر خواهند بود هر وظیفه فکری را که انسان قادر به انجام آن است، یاد بگیرند و انجام دهند. این نوع هوش مصنوعی هنوز در مرحله نظری قرار دارد و دستیابی به آن چالشهای عظیمی را پیش روی دانشمندان قرار داده است.
هوش مصنوعی ابر (Superintelligence)
هوش مصنوعی ابر، فراتر از هوش انسان است و در تمام زمینهها، از جمله خلاقیت علمی، دانش عمومی و مهارتهای اجتماعی، بر انسان برتری دارد. این مفهوم عمدتاً در حوزه بحثهای فلسفی و پیشبینیهای آیندهنگرانه مطرح است و تا به امروز هیچ مصداق واقعی از آن وجود ندارد.
ویژگیهای سیستمهای هوش مصنوعی: خودمختاری، یادگیری و غیرقابل پیشبینی بودن
برای درک چالشهای حقوقی هوش مصنوعی، لازم است به ویژگیهای کلیدی این سیستمها توجه کرد:
خودمختاری (Autonomy): بسیاری از سیستمهای هوش مصنوعی، بهویژه در سطوح پیشرفته، قادرند بدون دخالت مستقیم و مستمر انسان، تصمیمگیری کرده و عمل کنند. این خودمختاری، که در خودروهای خودران، پهپادهای نظامی، و رباتهای صنعتی مشهود است، فرآیند تعیین "فاعل" مسئول در صورت بروز خسارت را پیچیده میسازد. زمانی که یک خودروی خودران تصادف میکند، آیا مسئولیت با مالک، سرنشین، سازنده، توسعهدهنده نرمافزار، یا خود سیستم است؟
یادگیری (Learning): سیستمهای هوش مصنوعی پیشرفته، بهویژه مبتنی بر یادگیری ماشینی (Machine Learning)، قادرند از دادهها و تجربیات خود بیاموزند و عملکرد خود را در طول زمان بهبود بخشند. این یادگیری میتواند منجر به بروز رفتارهای جدید و پیشبینینشده شود. ممکن است سیستمی که در ابتدا عملکردی ایمن داشته، پس از مدتی و بر اساس دادههای جدید، رفتاری مخاطرهآمیز از خود نشان دهد. این قابلیت، مقایسه آن با ابزارهای مکانیکی صرف را دشوار میسازد.
غیرقابل پیشبینی بودن (Unpredictability): به دلیل پیچیدگی الگوریتمها و ماهیت یادگیری مداوم، پیشبینی دقیق رفتار یک سیستم هوش مصنوعی در تمام سناریوها دشوار است. این امر بهویژه در مورد شبکههای عصبی عمیق (Deep Neural Networks) صادق است که فرآیند تصمیمگیری آنها مانند یک "جعبه سیاه" عمل میکند و حتی سازندگان نیز قادر به درک کامل نحوه رسیدن سیستم به یک نتیجه خاص نیستند. این عدم شفافیت، اثبات تقصیر یا خطای انسانی را با موانع جدی مواجه میکند.
مبانی مسئولیت مدنی در حقوق ایران
نظام حقوقی ایران، مانند بسیاری از نظامهای حقوقی دیگر، بر پایههای مشخصی استوار است که در قانون مدنی و سایر قوانین مرتبط، بهویژه در باب مسئولیت مدنی (موضوع ماده 1 قانون مسئولیت مدنی مصوب 1339)، تبیین شدهاند. مبانی اصلی مسئولیت مدنی عبارتند از:
نظریه تقصیر (خطا)
این نظریه، که مبنای اصلی مسئولیت مدنی در حقوق ایران است، بر این فرض استوار است که فردی که سبب ورود ضرر به دیگری شده است، باید مقصر یا متخلف باشد. تقصیر میتواند به صورت عمد (در علم و اراده بر ورود ضرر) یا خطای محض (عدم رعایت احتیاط متعارف) باشد. برای تحقق مسئولیت مبتنی بر تقصیر، سه عنصر لازم است: فعل زیانبار، ورود ضرر، و رابطه سببیت میان فعل و ضرر. در مورد هوش مصنوعی، تعیین اینکه چه کسی "مقصر" است، دشوار است؛ زیرا خود سیستم فاقد قصد و اراده است.
نظریه سببیت (مستقیم و غیرمستقیم)
سببیت، رابطه بین فعل زیانبار و ضرر وارده است. در حقوق ایران، اصل بر آن است که مسئولیت، ناشی از فعل مستقیم یا غیرمستقیم زیانبار است (ماده 1 قانون مسئولیت مدنی). هرگاه ورود ضرر، ناشی از فعل یا ترک فعل کسی باشد، وی مسئول جبران آن است. تشخیص این رابطه در مورد سیستمهای هوش مصنوعی پیچیده، خصوصاً زمانی که چندین عامل (انسان و ماشین) در ایجاد خسارت دخیل بودهاند، با چالش مواجه است.
نظریه خطر (مسئولیت بدون تقصیر)
هرچند مبنای اصلی مسئولیت مدنی در ایران، تقصیر است، اما در مواردی، قانونگذار مسئولیت بدون تقصیر را نیز پیشبینی کرده است. این موارد معمولاً شامل فعالیتهای مخاطرهآمیز و پرخطر است که حتی با رعایت بالاترین درجه احتیاط نیز احتمال بروز خسارت وجود دارد. ماده 12 قانون مسئولیت مدنی، در خصوص مسئولیت متصدیان حمل و نقل، و ماده 510 قانون مدنی (در خصوص خسارات وارده از حیوانات) مثالهایی از این دست هستند. این نظریه میتواند مبنای مناسبی برای مسئولیت در قبال خسارات ناشی از برخی کاربردهای هوش مصنوعی که ذاتاً پرخطر تلقی میشوند، باشد.
چالشهای انطباق هوش مصنوعی با مبانی سنتی مسئولیت مدنی
انطباق مفاهیم سنتی مسئولیت مدنی با ماهیت هوش مصنوعی با چالشهای اساسی روبروست:
فقدان اراده و قصد: هوش مصنوعی فاقد اراده، شعور، و قصد است. بنابراین، اعمال نظریه تقصیر که مبتنی بر وجود قصد یا خطای انسانی است، در مورد خود سیستم هوش مصنوعی ناممکن است.
پیچیدگی سببیت: زنجیره علل و معلولها در سیستمهای هوش مصنوعی میتواند بسیار طولانی و پیچیده باشد. تعیین اینکه کدام عامل (طراحی، دادههای آموزشی، تنظیمات، یا خطای لحظهای سیستم) سبب اصلی خسارت بوده، دشوار است.
عدم شفافیت (جعبه سیاه): در بسیاری از موارد، فرآیند تصمیمگیری هوش مصنوعی برای انسان (حتی برای توسعهدهندگان) قابل درک نیست. این ابهام، اثبات خطا یا تقصیر را غیرممکن میسازد.
توزیع مسئولیت: در چرخه عمر یک سیستم هوش مصنوعی، عوامل متعددی دخیل هستند: برنامهنویسان، طراحان الگوریتم، تأمینکنندگان داده، تولیدکنندگان سختافزار، کاربران نهایی، و شرکتهای نگهداری. تعیین اینکه کدام یک از این عوامل مسئول خسارت است، پیچیده است.
در مواجهه با این چالشها، حقوقدانان و قانونگذاران در سراسر جهان در حال بررسی رویکردهای جدیدی هستند که فراتر از مبانی سنتی مسئولیت مدنی رفته و قابلیت تطبیق بیشتری با فناوریهای نوین دارند.
چالشهای انتساب خسارت در سامانههای هوشمند
مشکل "جعبه سیاه" (Black Box Problem)
یکی از بزرگترین چالشها در تعیین مسئولیت مدنی ناشی از هوش مصنوعی، پدیده "جعبه سیاه" است. این اصطلاح به وضعیت سیستمهای پیچیدهای اشاره دارد که منطق درونی و نحوه رسیدن آنها به یک نتیجه یا تصمیم خاص، برای انسان، حتی برای متخصصان و توسعهدهندگان خود سیستم، غیرقابل درک و تبیین است. الگوریتمهای یادگیری عمیق (Deep Learning) نمونه بارز این پدیده هستند. در این شبکههای عصبی، هزاران یا میلیونها پارامتر با یکدیگر در تعامل هستند و فرآیند تصمیمگیری طی لایههای متعددی صورت میگیرد که جزئیات آن برای ناظر خارجی مبهم باقی میماند.
وقتی یک سیستم هوش مصنوعی، مانند یک الگوریتم تشخیصی پزشکی، منجر به تشخیص اشتباه و ورود خسارت به بیمار شود، یا یک سیستم معاملاتی الگوریتمی باعث زیان مالی هنگفتی گردد، اثبات اینکه چرا این اتفاق افتاده، عملاً غیرممکن میشود. در نظام حقوقی سنتی، اثبات تقصیر یا خطای قابل انتساب به یک شخص، مستلزم درک منطق رفتار و ارزیابی آن با استاندارد احتیاط متعارف است. اما در مورد "جعبه سیاه" هوش مصنوعی، حتی اگر بتوانیم ثابت کنیم که سیستم اشتباه کرده است، نمیتوانیم منشأ این اشتباه را به طور دقیق مشخص کنیم. آیا مشکل از دادههای آموزشی بوده است؟ آیا الگوریتم به شکل نامناسبی تنظیم شده است؟ آیا در حین یادگیری، پارامترهای مهمی نادیده گرفته شدهاند؟ فقدان شفافیت در منطق عمل، مانع بزرگی بر سر راه اعمال قواعد مسئولیت مدنی و تحقق عدالت قضایی ایجاد میکند.
تعیین رابطه سببیت میان فعل هوش مصنوعی و خسارت
سببیت، یکی از ارکان اصلی مسئولیت مدنی است. در دعاوی ناشی از هوش مصنوعی، تعیین رابطه سببیت میان عمل یا تصمیم سیستم هوش مصنوعی و خسارت وارده، با پیچیدگیهای فراوانی روبروست. این پیچیدگیها در موارد زیر به خوبی نمایان میشوند:
خودروهای خودران و حوادث رانندگی
خودروهای خودران (Autonomous Vehicles) که قادرند بدون دخالت راننده انسانی، هدایت خودرو را بر عهده گیرند، یکی از برجستهترین نمونههای کاربرد هوش مصنوعی هستند. در صورت وقوع تصادف توسط یک خودروی خودران، تعیین مسئولیت بسیار چالشبرانگیز است.
چه کسی مسئول است؟ آیا شرکت سازنده خودرو، توسعهدهنده نرمافزار ناوبری، شرکت تولیدکننده سنسورها، یا اپراتور انسانی (اگر حضور داشته باشد) مسئول خسارات است؟
محیط: شرایط محیطی (آب و هوا، ترافیک، وضعیت جاده) نیز در بروز حادثه دخیل بودهاند. آیا سیستم هوش مصنوعی به درستی محیط خود را درک کرده و واکنش مناسب نشان داده است؟
عدم قطعیت تصمیم: در شرایط اضطراری، سیستم ممکن است ناچار به انتخاب بین دو گزینه نامطلوب باشد (مثلاً برخورد با مانع یا انحراف و برخورد با عابران پیاده). نحوه تصمیمگیری در این شرایط، که بر اساس الگوریتمهای از پیش تعیین شده یا یادگرفته شده صورت میگیرد، موضوعی حساس است.
رباتهای جراح و خطاهای پزشکی
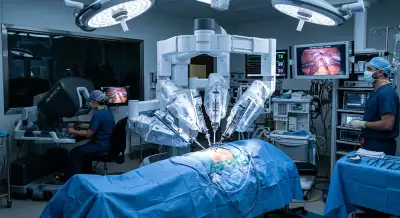
رباتهای جراح (Surgical Robots) با افزایش دقت و کاهش تهاجم در عملهای جراحی، انقلابی در پزشکی ایجاد کردهاند. اما اگر این رباتها در حین جراحی دچار نقص فنی شوند یا نرمافزار آنها خطایی را مرتکب شود و منجر به آسیب به بیمار گردد، مسئولیت متوجه چه کسی خواهد بود؟
خطای فنی یا خطای اپراتور: آیا نقص از سختافزار ربات بوده، یا از نرمافزار، یا خطای انسانی جراح یا تکنسین ناظر؟
توانایی پیشبینی: آیا سازندگان و توسعهدهندگان، خطرات احتمالی ناشی از عملکرد ربات را به طور کامل پیشبینی و برطرف کردهاند؟
الگوریتمهای بانکی و تبعیض یا خسارت مالی
الگوریتمهای مورد استفاده در بخش بانکداری، از اعطای وام گرفته تا مدیریت سرمایهگذاری و تشخیص تقلب، نقش فزایندهای دارند. این الگوریتمها میتوانند ناخواسته منجر به تبعیض علیه گروههای خاصی از افراد یا ایجاد خسارات مالی شوند.
الگوریتمهای تبعیضآمیز: اگر الگوریتم اعطای وام، بر اساس دادههای تاریخی که منعکسکننده تبعیضهای اجتماعی بودهاند، درخواست وام یک فرد واجد شرایط را رد کند، چه کسی مسئول است؟ آیا مسئولیت متوجه طراح الگوریتم، بانکی که از آن استفاده کرده، یا خود الگوریتم است؟
خسارات معاملاتی: الگوریتمهای معاملات خودکار (Algorithmic Trading) در بورس، در صورت بروز خطای برنامهنویسی یا واکنش نامناسب به نوسانات بازار، میتوانند منجر به زیانهای هنگفت شوند.
سامانههای قضایی هوشمند و تصمیمات نادرست
استفاده از هوش مصنوعی در سیستم قضایی، مانند ابزارهای کمک به تصمیمگیری قضات (مثلاً در تخمین احتمال تکرار جرم)، میتواند به تسریع روند دادرسی کمک کند. اما این ابزارها نیز بدون ریسک نیستند.
سوگیری (Bias) در دادهها: اگر دادههای مورد استفاده برای آموزش این سامانهها، حاوی سوگیریهای نژادی، اجتماعی یا جنسیتی باشند، تصمیمات این سامانهها نیز تبعیضآمیز خواهد بود.
نقش مشورتی یا جایگزین؟ اگر سامانه قضایی هوشمند صرفاً نقش مشورتی داشته باشد، مسئولیت با قاضی است. اما اگر قرار باشد جایگزین قاضی شود (که بعید است)، تعیین مسئولیت در صورت خطا، پیچیده خواهد بود.
شناسایی فاعل زیانکار: طراح، توسعهدهنده، کاربر، یا خود سیستم؟
یکی از اصلیترین چالشها در انتساب خسارت، یافتن "فاعل" زیانکار است. در مورد هوش مصنوعی، این فاعل میتواند یکی از موارد زیر باشد یا ترکیبی از آنها:
طراح الگوریتم یا سیستم: کسی که منطق اولیه و معماری سیستم هوش مصنوعی را طراحی کرده است.
توسعهدهنده نرمافزار: برنامهنویسانی که کد مربوط به هوش مصنوعی را نوشتهاند.
تأمینکننده دادههای آموزشی: کیفیت و جامعیت دادههایی که سیستم بر اساس آنها یاد میگیرد، نقش حیاتی دارد.
تولیدکننده سختافزار: در مواردی که نقص از سختافزار (مثلاً سنسورهای معیوب) ناشی شود.
کاربر نهایی: فرد یا سازمانی که سیستم هوش مصنوعی را به کار گرفته و از آن استفاده میکند. نحوه استفاده و تنظیمات انجام شده توسط کاربر نیز میتواند در بروز خسارت مؤثر باشد.
خود سیستم هوش مصنوعی: برخی حقوقدانان معتقدند که با افزایش خودمختاری و قابلیت یادگیری سیستمها، ممکن است لازم باشد در آینده، خود سیستم را نیز به عنوان یک "شخص" حقوقی یا عاملی با مسئولیت محدود در نظر گرفت (هرچند این دیدگاه هنوز در نظامهای حقوقی رایج نیست).
مسئولیت چندوجهی در زنجیره ارزش هوش مصنوعی
فناوری هوش مصنوعی یک چرخه عمر طولانی و پیچیده دارد که شامل طراحی، توسعه، آزمایش، استقرار، نگهداری، و استفاده است. در هر مرحله از این چرخه، افراد یا سازمانهای مختلفی دخیل هستند. به عنوان مثال، یک خودروی خودران توسط شرکت A طراحی و ساخته شده، نرمافزار ناوبری آن توسط شرکت B توسعه یافته، سنسورهای آن توسط شرکت C تأمین شده، و توسط فرد D خریداری و استفاده میشود. اگر در اثر نقص در سیستم هدایت خودکار، تصادفی رخ دهد، مسئولیت میتواند به صورت همزمان یا مجزا متوجه هر یک از این بازیگران باشد. این "مسئولیت چندوجهی" (Multi-party Liability)، تعیین سهم هر شخص در ایجاد خسارت و مسئولیت نهایی او را بسیار دشوار میسازد. رویکرد حقوقی باید بتواند این پیچیدگی را مدیریت کرده و سازوکاری برای تخصیص عادلانه مسئولیت و جبران خسارت فراهم کند.
تحلیل تطبیقی: ایران، اتحادیه اروپا و ایالات متحده
رویکرد حقوق ایران
قوانین و رویههای قضایی موجود
نظام حقوقی ایران، مانند بسیاری از نظامهای حقوقی سنتی، فاقد چارچوب قانونی صریح و جامعی برای رسیدگی به مسئولیت مدنی ناشی از هوش مصنوعی است. قوانین موجود، عمدتاً بر مبنای مسئولیت مبتنی بر تقصیر (ماده 1 قانون مسئولیت مدنی) و همچنین مسئولیت ناشی از اشیاء و حیوانات (قانون مسئولیت مدنی) و قراردادها (قانون مدنی) بنا شدهاند. در این چارچوب، هرگاه خسارتی ناشی از اعمال هوش مصنوعی رخ دهد، تلاش بر این است که آن را به یکی از اشکال سنتی مسئولیت مدنی، یا از طریق تفسیر موسع قوانین موجود، یا با استناد به قواعد عمومی، پیوند زد.
مسئولیت متصدیان ماشین: ماده 1 قانون مسئولیت مدنی بیان میدارد: "هرکس بدون مجوز قانونی عمداً یا در نتیجه بیاحتیاطی به جان یا مال یا آزادی یا حیثیت دیگری لطمه وارد نماید که سبب نقصان یا کسری باشد، مسئول جبران خسارت وارده است." در ادامه، این ماده به مسئولیت متصدیان ماشین نیز اشاره کرده است. با این حال، "ماشین" در این قانون، غالباً به معنای ماشینآلات صنعتی یا وسایل حمل و نقل مکانیکی سنتی در نظر گرفته شده و تفسیر آن برای سیستمهای هوش مصنوعی پیچیده، با چالش مواجه است.
مسئولیت محصول: در مواردی که نقص در سیستم هوش مصنوعی ناشی از عیب در طراحی یا ساخت باشد، ممکن است بتوان از قواعد مربوط به مسئولیت تولیدکننده محصول (Product Liability) در قانون مدنی و سایر قوانین استفاده کرد. با این حال، مفهوم "محصول" در حقوق ایران، به ویژه در مورد نرمافزارها و سیستمهای هوشمند، نیاز به تحدید و تفسیر دقیقتری دارد.
مسئولیت قراردادی: اگر خسارت ناشی از عدم ایفای تعهدات قراردادی میان توسعهدهنده و کاربر هوش مصنوعی باشد، قواعد مسئولیت قراردادی اعمال خواهد شد.
سکوت یا ابهام قانونی در خصوص هوش مصنوعی
عدم پیشبینی صریح مسائل مربوط به هوش مصنوعی در قوانین ایران، منجر به ابهام و عدم قطعیت در رویههای قضایی و حقوقی میشود. این ابهام، خود میتواند مانعی برای توسعه و پذیرش فناوریهای مبتنی بر هوش مصنوعی باشد، زیرا سرمایهگذاران و توسعهدهندگان از ریسکهای حقوقی احتمالی نگران خواهند بود. فقدان تعاریف روشن از "هوش مصنوعی"، "خودمختاری"، "یادگیری ماشینی" و "مسئولیت در قبال تصمیمات الگوریتمی" در قوانین، حل و فصل دعاوی را دشوار میسازد.
پیشنهادات برای اصلاحات قانونی
برای مواجهه مؤثرتر با چالشهای مسئولیت مدنی هوش مصنوعی، نظام حقوقی ایران نیازمند رویکردهای نوآورانه و اصلاحات قانونی است. این اصلاحات میتواند شامل موارد زیر باشد:
تجدید نظر در تعریف "ماشین" و "فعالیت پرخطر": گسترش دامنه تفسیر این مفاهیم به منظور شمول سیستمهای هوش مصنوعی.
وضع قوانین خاص مسئولیت هوش مصنوعی: الهامگیری از رویکردهای بینالمللی، بهویژه اتحادیه اروپا، برای ایجاد چارچوبی شفافتر.
تقویت قواعد مسئولیت بدون تقصیر (نظریه خطر): برای فعالیتهای پرخطر مبتنی بر هوش مصنوعی.
الزام به شفافیت و قابلیت ردیابی (Traceability): در سیستمهای هوش مصنوعی پرکاربرد و پرخطر.
تعریف مسئولیت در زنجیره ارزش هوش مصنوعی: مشخص کردن سهم و مسئولیت هر یک از بازیگران (طراح، توسعهدهنده، کاربر).
ترویج بیمه مسئولیت هوش مصنوعی.
رویکرد اتحادیه اروپا
اتحادیه اروپا یکی از پیشگامان در تلاش برای تنظیمگری هوش مصنوعی است و رویکردی فعالانه در قبال مسائل حقوقی آن اتخاذ کرده است.
چارچوب حقوقی پیشنهادی اتحادیه اروپا برای هوش مصنوعی
اتحادیه اروپا با هدف ایجاد یک اکوسیستم قابل اعتماد برای هوش مصنوعی، چارچوبهای قانونی جامع و نوآورانهای را تدوین کرده است. برجستهترین تلاش در این زمینه، "قانون هوش مصنوعی" (AI Act) است که بر اساس میزان ریسک سیستمهای هوش مصنوعی، طبقهبندی متفاوتی را ارائه میدهد.
قانون مسئولیت هوش مصنوعی (AI Liability Directive)
این قانون که بخشی از بسته مقررات هوش مصنوعی اتحادیه اروپا محسوب میشود، به دنبال تسهیل روند جبران خسارات ناشی از سیستمهای هوش مصنوعی برای شهروندان است. ویژگیهای کلیدی آن عبارتند از:
تسهیل اثبات تقصیر: قانون، مکانیسمهایی را برای کمک به زیاندیدگان در اثبات تقصیر یا سهلانگاری توسعهدهندگان و ارائهدهندگان هوش مصنوعی ارائه میدهد. از جمله این مکانیسمها، دسترسی به اطلاعات مربوط به عملکرد سیستمهای پرخطر است.
معکوس شدن بار اثبات (Reversal of Burden of Proof): در شرایط خاص، بار اثبات عدم تقصیر به عهده شرکت سازنده یا عرضهکننده هوش مصنوعی خواهد بود.
کاهش پیچیدگی اثبات سببیت: هدف این قانون، سادهسازی فرآیند اثبات رابطه سببیت میان عمل سیستم هوش مصنوعی و خسارت وارده است.
تأکید بر شفافیت و ارزیابی ریسک: این قانون، ارائهدهندگان هوش مصنوعی را ملزم به رعایت استانداردهای شفافیت و ارزیابی منظم ریسک در سیستمهای خود میکند.
تأکید بر شفافیت و ارزیابی ریسک
اتحادیه اروپا بر این باور است که ایجاد اعتماد در استفاده از هوش مصنوعی، مستلزم اطمینان از شفافیت در عملکرد سیستمها و ارزیابی دقیق ریسکهای بالقوه است. قانون هوش مصنوعی، سیستمها را بر اساس سطح ریسک به چهار دسته طبقهبندی میکند: ریسک غیرقابل قبول، ریسک بالا، ریسک محدود، و ریسک حداقل. سیستمهای با ریسک بالا، مشمول الزامات سختگیرانهتری خواهند بود.
رویکرد ایالات متحده
ایالات متحده رویکردی متفاوت و غالباً غیرمتمرکزتر نسبت به اتحادیه اروپا در قبال تنظیمگری هوش مصنوعی اتخاذ کرده است.
رویکرد مبتنی بر دعاوی قضایی (Case Law)
در ایالات متحده، بسیاری از چارچوبهای حقوقی از طریق رویههای قضایی و تصمیمات دادگاهها شکل گرفتهاند. در مورد مسئولیت ناشی از هوش مصنوعی، این امر بدان معناست که دادگاهها به تدریج و با مواجهه با پروندههای واقعی، اصول حقوقی مرتبط را تدوین و تفسیر خواهند کرد. این رویکرد، انعطافپذیر است اما ممکن است منجر به عدم قطعیت قضایی بیشتری شود.
اصول و دستورالعملهای فدرال
دولت فدرال ایالات متحده، نهادهایی مانند NIST (مؤسسه ملی استاندارد و فناوری) را برای توسعه استانداردهایی برای هوش مصنوعی فعال کرده است. این استانداردها و دستورالعملها، بیشتر جنبه توصیهای و فنی دارند و الزامآور نیستند، اما میتوانند راهنمای عمل برای توسعهدهندگان و کسبوکارها باشند. کاخ سفید نیز ابتکاراتی را برای مدیریت ریسکهای هوش مصنوعی آغاز کرده است.
رویکردهای ایالتی و تنوع رویکردها
در غیاب یک قانون فدرال جامع، برخی ایالتها نیز اقداماتی را برای تنظیمگری هوش مصنوعی آغاز کردهاند. برای مثال، ایالت کالیفرنیا قوانین مربوط به حفظ حریم خصوصی دادهها را با تمرکز بر هوش مصنوعی بهروزرسانی کرده است. این پراکندگی رویکردها در سطوح مختلف، میتواند منجر به پیچیدگیهای حقوقی و تجاری شود.
مقایسه رویکردها
ایران: رویکرد سنتی و مبتنی بر تفسیر قوانین موجود، با نیاز مبرم به اصلاحات قانونی.
اتحادیه اروپا: رویکرد پیشرو، جامع و مبتنی بر قانونگذاری فعال، با تمرکز بر ریسک و شفافیت.
ایالات متحده: رویکرد منعطف، مبتنی بر بازار و دعاوی قضایی، با تلاش برای تدوین استانداردها.
هر یک از این رویکردها مزایا و معایب خود را دارند و تجربه و نوآوری در هر نظام حقوقی میتواند درسهایی برای سایرین داشته باشد.
نقش بیمه و توزیع ریسک
ضرورت پوشش بیمهای برای خسارات ناشی از هوش مصنوعی
با توجه به ماهیت پیچیده و غالباً غیرقابل پیشبینی سیستمهای هوش مصنوعی، و همچنین پتانسیل ایجاد خسارات بزرگ و گسترده، بیمه نقش حیاتی در مدیریت ریسک و جبران خسارات احتمالی ایفا میکند. در غیاب سازوکارهای حمایتی، هزینههای جبران خسارات ناشی از هوش مصنوعی میتواند بار سنگینی بر دوش زیاندیدگان یا حتی جوامع تحمیل کند. بیمه، با جمعآوری حق بیمه از تعداد زیادی از فعالان صنعت و تبدیل ریسکهای منفرد و بزرگ به خسارات کوچک و قابل تحمل، به توزیع ریسک و تأمین منابع مالی برای جبران خسارات کمک میکند.
انواع بیمههای مرتبط
برای پوشش ریسکهای ناشی از هوش مصنوعی، ترکیبی از انواع بیمهها مورد نیاز است:
بیمه مسئولیت مدنی عمومی: این بیمه میتواند هزینههای حقوقی و خسارات وارده به اشخاص ثالث را در صورت ادعای خسارت پوشش دهد.
بیمه مسئولیت محصول (Product Liability Insurance): این بیمه برای پوشش خسارات ناشی از نقص در طراحی، تولید، یا کیفیت محصول (در این مورد، نرمافزار یا سختافزار هوش مصنوعی) طراحی شده است.
بیمه مسئولیت حرفهای (Professional Indemnity Insurance): این بیمه برای پوشش خطاهای احتمالی ناشی از ارائه خدمات حرفهای توسط توسعهدهندگان، مشاوران، یا ارائهدهندگان راهحلهای هوش مصنوعی کاربرد دارد.
بیمه سایبری (Cyber Insurance): از آنجایی که بسیاری از سیستمهای هوش مصنوعی به دادهها وابسته هستند و در محیطهای دیجیتال فعالیت میکنند، ریسک حملات سایبری و نقض دادهها نیز وجود دارد. بیمه سایبری میتواند این ریسکها را پوشش دهد.
بیمههای تخصصی هوش مصنوعی: با افزایش پیچیدگی، ممکن است نیاز به بیمهنامههای سفارشیسازی شدهای باشد که به طور خاص ریسکهای منحصربهفرد هوش مصنوعی را پوشش دهند، مانند بیمه مسئولیت ناشی از الگوریتمهای تصمیمگیرنده.
چالشهای ارزیابی ریسک و تعیین حق بیمه
بیمهگری هوش مصنوعی با چالشهای قابل توجهی روبروست:
عدم قطعیت و ناشناخته بودن ریسک: به دلیل نوظهور بودن فناوری و دشواری پیشبینی رفتار سیستمهای هوش مصنوعی، ارزیابی دقیق میزان ریسک بسیار دشوار است.
مشکل "جعبه سیاه": همانطور که در بخش قبل اشاره شد، عدم شفافیت در عملکرد سیستمهای هوش مصنوعی، ارزیابی علت و میزان خسارت را برای بیمهگر دشوار میسازد.
سرعت بالای تغییرات تکنولوژیک: فناوری هوش مصنوعی به سرعت در حال تحول است، که این امر باعث میشود مدلهای سنتی ارزیابی ریسک به سرعت منسوخ شوند.
پتانسیل خسارات تودهای (Systemic Risk): یک نقص در یک سیستم هوش مصنوعی فراگیر میتواند منجر به خسارات گسترده و همزمان برای تعداد زیادی از افراد شود، که این امر بر توانایی شرکتهای بیمه برای پوشش ریسک تأثیر میگذارد.
راهکارهای نوین در بیمهگری هوش مصنوعی
شرکتهای بیمه در حال بررسی و توسعه راهکارهای نوینی برای مواجهه با این چالشها هستند:
بیمه مبتنی بر عملکرد (Performance-Based Insurance): بیمهنامههایی که حق بیمه آنها بر اساس میزان موفقیت یا عدم بروز خسارت در استفاده از سیستم هوش مصنوعی تعیین میشود.
همکاری با توسعهدهندگان: بیمهگران با همکاری نزدیک با شرکتهای توسعهدهنده هوش مصنوعی، به درک بهتر ریسکها و الزامات ایمنی دست مییابند.
استفاده از هوش مصنوعی در بیمهگری: خود هوش مصنوعی میتواند برای ارزیابی بهتر ریسک، تشخیص تقلب، و مدیریت خسارات در صنعت بیمه به کار گرفته شود.
ایجاد صندوقهای مشترک یا دولتی: در مواردی که ریسکها بسیار بالا و فراتر از توانایی شرکتهای بیمه خصوصی باشد، ممکن است نیاز به ایجاد صندوقهای بیمه با مشارکت دولت و بخش خصوصی باشد.
نقش بیمه در تسهیل جبران خسارات و ایجاد اطمینان
بیمه، با ایجاد سازوکار جبران خسارات، نه تنها به زیاندیدگان کمک میکند تا بخشی از ضرر و زیان خود را جبران کنند، بلکه اطمینان و اعتماد لازم را برای پذیرش و توسعه فناوریهای هوش مصنوعی در جامعه فراهم میآورد. وجود پوشش بیمهای مناسب، باعث کاهش مقاومت در برابر استفاده از فناوریهایی مانند خودروهای خودران یا رباتهای جراح میشود، زیرا ریسکهای مالی مرتبط با آنها تا حدی مهار شده است. به طور خلاصه، بیمه ابزاری ضروری برای مدیریت و توزیع ریسک در عصر هوش مصنوعی است.
نتیجهگیری
جمعبندی یافتههای پژوهش
این پژوهش به بررسی جامع چالشهای مسئولیت مدنی ناشی از هوش مصنوعی پرداخت. یافتههای کلیدی پژوهش نشان میدهد که:
فناوری هوش مصنوعی، با ویژگیهای منحصربهفرد خود نظیر خودمختاری، قابلیت یادگیری، و ماهیت "جعبه سیاه"، مبانی سنتی مسئولیت مدنی را با چالشهای جدی روبرو ساخته است.
کاستیهای رویکردهای سنتی مبتنی بر تقصیر انسانی، در انتساب خسارت به سیستمهای هوش مصنوعی مشهود است و نیازمند بازنگری اساسی است.
مسئله تعیین رابطه سببیت و شناسایی فاعل زیانکار در زنجیره پیچیده ارزش هوش مصنوعی، از مهمترین معضلات حقوقی محسوب میشود.
تحلیل تطبیقی نشان داد که نظام حقوقی ایران، فاقد چارچوب قانونی صریح در این زمینه است و نیازمند اصلاحات جهتگیرانه است، در حالی که اتحادیه اروپا با رویکردی قانونگذارانه و مبتنی بر ریسک، پیشگام است و ایالات متحده با رویکردی منعطف و مبتنی بر بازار، در حال توسعه رویههای قضایی خود است.
بیمه، به عنوان ابزاری کلیدی برای توزیع ریسک و جبران خسارات، نقش حیاتی در پذیرش و توسعه پایدار هوش مصنوعی ایفا میکند، اما خود با چالشهای ارزیابی ریسک در این حوزه مواجه است.
پیشنهادات کاربردی برای قانونگذاران، قضات و فعالان حوزه هوش مصنوعی
بر اساس یافتههای این پژوهش، پیشنهادات کاربردی زیر ارائه میشود:
قانونگذاران
تدوین چارچوب قانونی شفاف و جامع برای مسئولیت مدنی هوش مصنوعی، الهامگرفته از رویکردهای نوین بینالمللی (بهویژه اتحادیه اروپا).
تعریف روشن مفاهیم کلیدی مانند "سیستم هوش مصنوعی پرخطر"، "شفافیت الگوریتمی"، و "قابلیت ردیابی".
اصلاح یا گسترش دامنه شمول قوانین موجود (مانند مسئولیت متصدیان ماشین و مسئولیت محصول) برای پوشش هوش مصنوعی.
تقویت مبانی مسئولیت بدون تقصیر (نظریه خطر) در موارد خاص.
تشویق و حمایت از توسعه بیمههای تخصصی هوش مصنوعی.
قضات
استفاده از تفسیر موسع و مبتنی بر هدف در مورد قوانین موجود تا حد امکان، در موارد عدم وجود قوانین صریح.
توجه به ماهیت فناورانه هوش مصنوعی و پیامدهای آن در صدور آراء.
در نظر گرفتن رویکردهای بینالمللی در مواجهه با دعاوی پیچیده.
ترویج استفاده از کارشناسان فنی و داوری تخصصی در دعاوی مربوط به هوش مصنوعی.
فعالان حوزه هوش مصنوعی (توسعهدهندگان، تولیدکنندگان، کاربران)
تعهد به اصول اخلاقی و مسئولیتپذیری در طراحی، توسعه و استفاده از هوش مصنوعی.
اهمیت دادن به شفافیت، قابلیت توضیح (Explainability) و قابلیت ردیابی در سیستمهای هوش مصنوعی.
انجام ارزیابیهای دقیق ریسک پیش از استقرار سیستمهای هوش مصنوعی.
استفاده فعال از پوششهای بیمهای مناسب برای کاهش ریسکهای مالی.
همکاری با نهادهای نظارتی و پژوهشی برای بهبود استانداردها و چارچوبهای حقوقی.
زمینههای تحقیقاتی آینده
این پژوهش دریچهای به سوی مسائل پیچیده مسئولیت مدنی هوش مصنوعی گشوده است. زمینههایی که نیازمند تحقیقات بیشتر هستند عبارتند از:
بررسی دقیقتر جنبههای فلسفی و اخلاقی مسئولیت در قبال تصمیمات هوش مصنوعی.
مطالعه تطبیقی عمیقتر میان نظامهای حقوقی مختلف، بهویژه کشورهای در حال توسعه.
تحلیل تأثیر هوش مصنوعی بر مفاهیم مالکیت فکری و مسئولیت ناشی از آن.
بررسی سازوکارهای جبران خسارت در سناریوهای بسیار پیچیده و نیازمند راهحلهای نوین (مانند صندوقهای جبران خسارت با پشتوانه دولتی).
مطالعه تأثیرات روانی و اجتماعی ناشی از خطاهای هوش مصنوعی بر قربانیان.
در نهایت، مواجهه مؤثر با چالشهای مسئولیت مدنی هوش مصنوعی، نیازمند همکاری مستمر میان حقوقدانان، فناوران، کارشناسان بیمه، سیاستگذاران و جامعه مدنی است تا اطمینان حاصل شود که این فناوری قدرتمند در خدمت بشریت و با رعایت اصول عدالت و ایمنی به کار گرفته میشود.
منابع
آریاپور، علیرضا. (1399). مسئولیت مدنی ناشی از عیب محصول. تهران: جنگل.
استادزاده، رضا. (1396). مسئولیت مدنی در حقوق اسلامی و تطبیقی. تهران: انتشارات سمت.
کاتوزیان، ناصر. (1397). حقوق مدنی: ضمان قهری (مسئولیت مدنی). (چاپ نهم). تهران: پاییزان.
کاتوزیان، ناصر. (1390). حقوق مدنی: نظریه عمومی قراردادها. (چاپ هشتم). تهران: پاییزان.
مرکز پژوهشهای مجلس شورای اسلامی. (1399). بررسی ابعاد حقوقی و قانونی هوش مصنوعی. گزارش کارشناسی.
مهرپور، حسین. (1398). "چالشهای حقوقی هوش مصنوعی". مجله حقوقی بینالمللی، دوره 36، شماره 103، 123-150.
هاشمی، سید محمود. (1398). مسئولیت مدنی در حقوق ایران. (چاپ سیزدهم). تهران: دادگستر.
همتی، علی. (1397). حقوق فناوری اطلاعات و ارتباطات. تهران: میزان.
Ahmad, A. (2020). Artificial Intelligence and the Law: A Global Perspective. Oxford University Press.
European Commission. (2021). Proposal for a Regulation of the European Parliament and of the Council laying down harmonised rules on artificial intelligence (Artificial Intelligence Act) and amending certain Union legislative acts. COM(2021) 206 final.
Goodman, B., & Flaxman, S. (2017). European Union regulations on algorithmic decision-making and a “right to explanation”. AI Magazine, 38(3), 50-57.
Manyika, J., Chui, M., Miremadi, M., Bughin, J., George, K., Willmott, P., & Dewhurst, M. (2017). A glimpse of your future: The impact of artificial intelligence on jobs. McKinsey Global Institute.
Moss, L. (2017). Artificial Intelligence and the Law. Edward Elgar Publishing.
Owen, D. (2019). The Routledge Handbook of the Philosophy of Engineering. Routledge.
Partridge, S. (2019). Legal Liability and Artificial Intelligence. Cambridge University Press.
Scharoun, L. K. (2021). Artificial Intelligence and Legal Liability. American Bar Association.
Vaidya, S. (2019). The Law of Artificial Intelligence. Sweet & Maxwell.
(توجه: این فهرست منابع شامل منابع فارسی و انگلیسی است که به صورت نمونه ارائه شده است. برای یک مقاله علمی پژوهشی واقعی، لازم است به منابع معتبر و بهروزتر با ارجاعات دقیق صفحهای مراجعه شود.)